
Assurance habitation : estimer son mobilier
Sous-évaluer le contenu de son logement divise l'indemnisation. Méthode pièce par pièce, seuil des 50 000 €, objets de valeur et pièges du contrat.
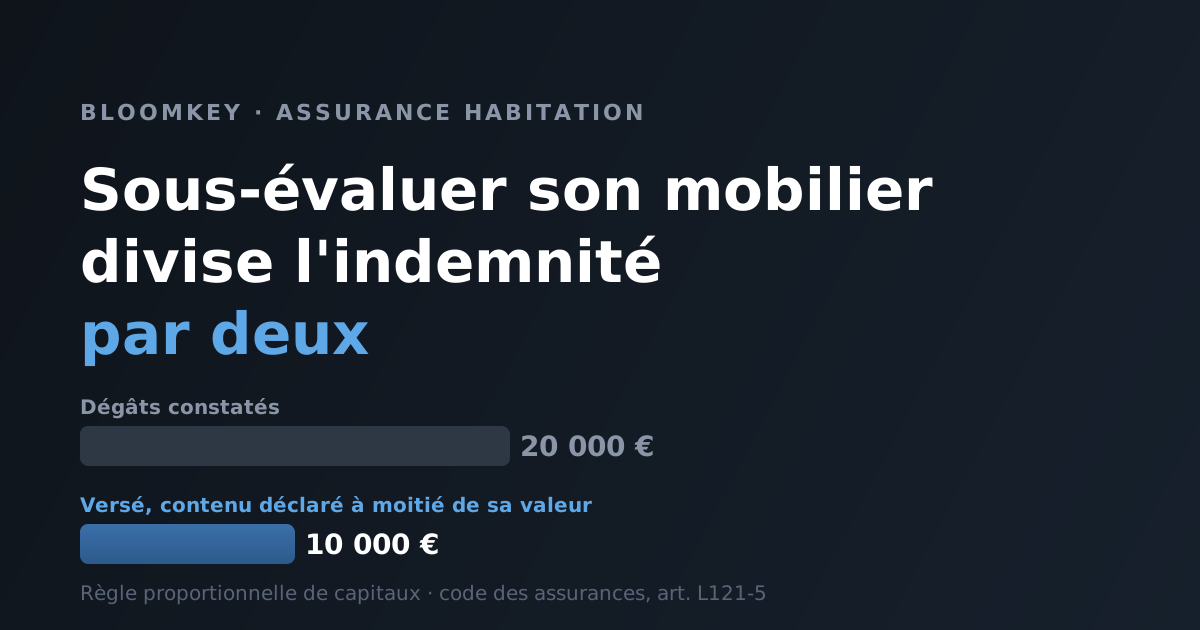
Personne ne se réjouit de remplir la case « valeur de vos biens » d'un contrat habitation. On met un chiffre rond, on passe à la suite. Sauf que ce chiffre-là est le seul qui décidera de ce que vous toucherez réellement le jour d'un dégât des eaux ou d'un cambriolage — et il est faux dans la grande majorité des contrats que je reprends.
Le mécanisme que personne ne vous explique à la souscription
Il porte un nom peu engageant : la règle proportionnelle de capitaux, article L121-5 du code des assurances. Le principe tient en une phrase : si la valeur réelle de vos biens dépasse le capital que vous avez déclaré, vous êtes considéré comme votre propre assureur pour la différence, et l'indemnité est réduite dans la même proportion.
Un exemple chiffré vaut mieux qu'une définition.
| Situation | |
|---|---|
| Valeur réelle de votre mobilier | 60 000 € |
| Capital déclaré au contrat | 30 000 € |
| Montant des dégâts après un dégât des eaux | 20 000 € |
| Indemnité versée | 10 000 € |
Vous aviez 20 000 € de dommages, vous en touchez 10 000. Non pas parce que le sinistre était plafonné, mais parce que vous n'aviez déclaré que la moitié de la valeur. Et c'est bien un sinistre partiel : la règle ne joue pas seulement en cas de destruction totale.
Trois précisions qui surprennent souvent :
- elle s'applique automatiquement, sans que l'assureur ait à prouver quoi que ce soit ;
- votre bonne foi n'y change rien — il ne s'agit pas d'une sanction pour fausse déclaration, mais d'un simple calcul ;
- elle peut être écartée par une clause du contrat, mais il faut que cette clause existe, et beaucoup de contrats d'entrée de gamme ne la prévoient pas.
La méthode en une heure
L'erreur classique est d'estimer « au feeling ». La bonne méthode est ennuyeuse et efficace : pièce par pièce, au prix de rachat d'aujourd'hui.
- Une pièce à la fois. Salon, cuisine, chambres, salle de bains, cave, garage, extérieur. On oublie systématiquement la cave et le garage.
- Ne listez que ce qui dépasse 300 € à racheter. Canapé, lit, électroménager, télévision, ordinateurs, vélos, outillage, instruments.
- Comptez le prix de rachat neuf aujourd'hui, pas le prix payé il y a six ans. C'est ce qu'il vous faudrait débourser pour retrouver l'équivalent.
- Ajoutez un forfait pour tout le reste — vaisselle, linge, livres, décoration, petits appareils. Sur un logement meublé normalement, ce poste se chiffre en milliers d'euros, pas en centaines.
- Traitez à part les objets de valeur : bijoux, montres, œuvres, matériel photo ou audio, instruments de musique, matériel de sport haut de gamme.
Gardez la liste et prenez des photos des pièces, tiroirs ouverts. Ça prend dix minutes de plus et c'est exactement ce que l'expert vous demandera le jour du sinistre. Sans preuve, l'estimation se discute — et rarement en votre faveur.
Cas vu en cabinet. Un couple installé depuis huit ans dans un trois-pièces, contrat souscrit à l'emménagement avec 25 000 € de mobilier déclaré et jamais mis à jour. Inventaire refait pièce par pièce : 58 000 €. Entre-temps, il y avait eu une cuisine équipée, deux vélos électriques, un poste de travail complet et l'électroménager renouvelé. En l'état, un cambriolage aurait été indemnisé à moins de la moitié. Le réajustement du capital a coûté environ 4 € de plus par mois.
Les objets de valeur : le vrai angle mort
C'est là que l'écart entre ce que les gens croient et ce qui est écrit est le plus large. La plupart des contrats appliquent aux objets de valeur un plafond exprimé en pourcentage du capital mobilier — souvent de l'ordre de 20 à 30 %, parfois un montant fixe de quelques milliers d'euros. Au-delà, il faut les déclarer nommément, facture ou expertise à l'appui.
S'y ajoutent, pour les bijoux notamment, des conditions de conservation : coffre, dispositif de fermeture, obligation de port. Une alliance volée dans un tiroir et une alliance volée au poignet ne relèvent pas toujours de la même règle. Ce sont trois lignes des conditions générales, et elles décident de plusieurs milliers d'euros.
Trois autres lignes à vérifier avant de signer
Les dommages électriques. Ils ne font plus partie de la garantie de base chez la plupart des assureurs : c'est devenu une option. Or c'est l'un des sinistres les plus fréquents, et il touche précisément les biens les plus chers du logement. À demander systématiquement.
La franchise. Une franchise de 300 € rend une bonne partie des petits sinistres non indemnisables en pratique. Une serrure fracturée à 300 € ne rapporte rien avec une franchise à 300 €, et 150 € avec une franchise à 150 €. Sur les petits sinistres, la franchise pèse plus lourd que la cotisation.
Valeur à neuf ou valeur d'usage. Un téléviseur de six ans indemnisé « en valeur d'usage » se voit appliquer une décote qui peut avaler l'essentiel du montant. Le remplacement à neuf, quand il est prévu, est souvent limité dans le temps et plafonné. C'est un critère de comparaison au moins aussi important que le prix.
Pourquoi 50 000 € est notre repère
C'est le seuil où le marché change de nature, et c'est la règle que nous appliquons en interne pour orienter un dossier.
| Contenu à assurer | Positionnement pertinent |
|---|---|
| Moins de 50 000 € | Offres numériques à prix serré : parcours rapide, tarif compétitif, couverture largement suffisante pour un logement standard. |
| Plus de 50 000 € | Contrats de gamme supérieure : plafonds relevés sur les objets de valeur, remplacement à neuf plus généreux, accompagnement réel sur les sinistres complexes. |
Ce n'est pas une question de standing, c'est une question d'exposition. À 30 000 € de contenu, payer une couverture haut de gamme est du gaspillage. À 80 000 €, économiser 60 € par an sur un contrat plafonné revient à s'exposer à une perte à cinq chiffres. La bonne question n'est jamais « quel est le contrat le moins cher », mais « à partir de quel montant ce contrat cesse de me protéger ».
Et si vous louez votre bien plutôt que d'y habiter, la logique est différente : ce sont d'autres garanties qu'il faut regarder, à commencer par la protection contre les loyers impayés — nous l'avons détaillée dans ce guide dédié aux propriétaires bailleurs.
Ce qu'on fait pour vous
Refaire l'inventaire, calibrer le capital au bon niveau, vérifier les trois lignes qui comptent vraiment — plafond des objets de valeur, dommages électriques, franchise — et positionner le contrat du bon côté du seuil. C'est une heure de travail qui, sur un sinistre, se compte en milliers d'euros.
Pour voir notre approche : assurance habitation. Pour comprendre ce qu'un courtier apporte face à un comparateur en ligne : notre comparaison. Pour faire relire votre contrat actuel : prenez rendez-vous.
Information donnée à titre indicatif. Les plafonds, franchises et conditions de conservation varient d'un contrat à l'autre : les valeurs citées sont des ordres de grandeur de marché, pas des engagements. Les cas cités sont réels et anonymisés. Les références légales sont à jour à la date de publication.
Vraies questions, réponses directes.
L'assureur applique la règle proportionnelle de capitaux, prévue à l'article L121-5 du code des assurances : votre indemnité est réduite dans la proportion exacte entre ce que vous avez déclaré et la valeur réelle. Si vous avez déclaré la moitié de la valeur, vous êtes indemnisé de la moitié des dégâts, même partiels. Votre bonne foi n'entre pas en compte : la réduction s'applique automatiquement.
Vous payez une cotisation plus élevée pour rien. L'assurance de dommages indemnise le préjudice réellement subi, jamais au-delà : sur-déclarer n'augmente pas ce que vous toucherez. L'objectif n'est pas de gonfler le chiffre, c'est de viser juste.
Faites-le pièce par pièce, en listant uniquement ce qui coûterait plus de 300 € à racheter, puis ajoutez un forfait pour le reste. Comptez le prix de rachat aujourd'hui, pas le prix payé à l'époque. Une heure suffit pour un appartement, et vous gardez la liste et les photos : c'est aussi ce qui vous servira de preuve le jour d'un sinistre.
C'est le seuil autour duquel le marché bascule. En dessous, les offres numériques à prix serré couvrent très correctement un logement standard. Au-dessus, on entre dans des besoins différents — plafonds sur les objets de valeur, remplacement à neuf, accompagnement sur les sinistres complexes — et les assureurs positionnés sur ce segment deviennent plus pertinents. C'est le repère que nous utilisons pour orienter un dossier.
Partiellement seulement. La plupart des contrats plafonnent les objets de valeur à un pourcentage du capital mobilier, parfois quelques milliers d'euros, et exigent des conditions de conservation pour les bijoux. Au-delà, il faut les déclarer nommément avec facture ou expertise. C'est le premier écart que je constate entre ce que les gens croient couvert et ce qui l'est.
Guides liés.
Assurance habitation : ACHEEL, APRIL, MILA
Habitation locataire, propriétaire ou bailleur : ACHEEL sous 50 000 € de contenu, APRIL au-dessus, MILA pour le locatif.
Loyers impayés : protéger un bien loué
Assurance loyers impayés : conditions d'éligibilité du locataire, délai d'indemnisation, propriétaire non-occupant et biens refusés ailleurs.
Courtier ou comparateur : la vraie différence
Comparateurs comme LesFurets, LeLynx, Assurland vs courtier indépendant : qui apporte quoi, qui coûte combien, où sont les angles morts. Analyse sans détour.