
Résilier son assurance emprunteur : étapes
Changer d'assurance de prêt avec la loi Lemoine : les 5 étapes, le délai de réponse de la banque, la lettre type et les pièces à fournir.
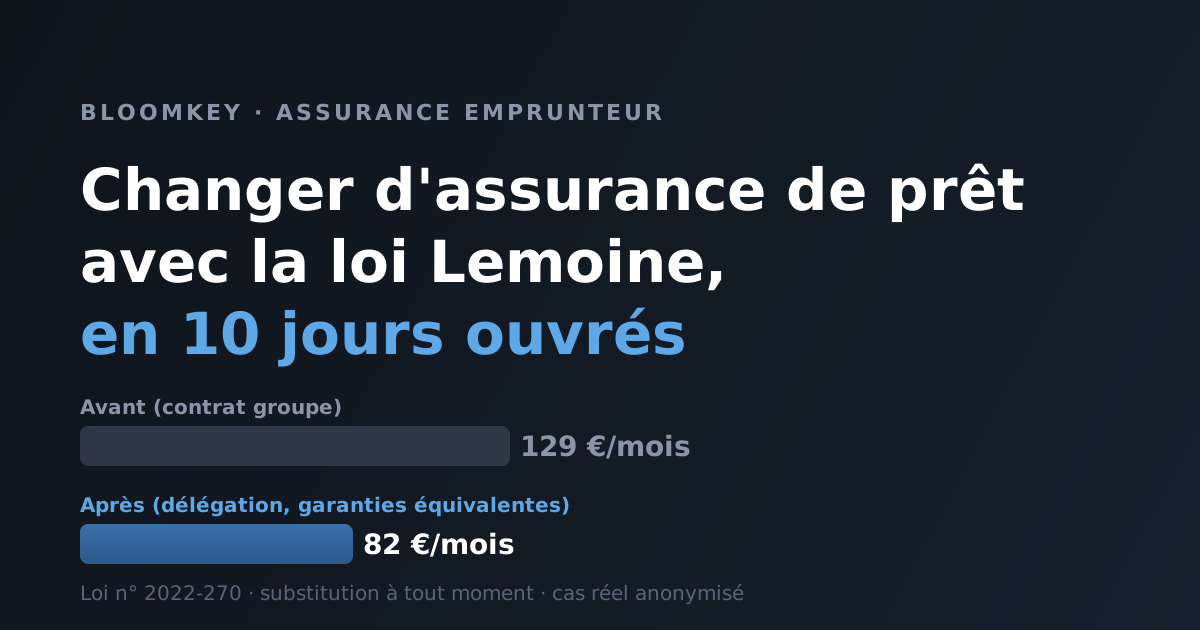
En quinze ans de courtage, je n'ai jamais vu une économie aussi simple à aller chercher que sur l'assurance de prêt. Pourtant la plupart des emprunteurs gardent le contrat de leur banque pendant vingt ans, persuadés que changer est compliqué. Depuis la loi Lemoine, ça tient en une lettre et dix jours. Voici exactement comment faire, dans l'ordre.
Depuis la loi Lemoine, vous changez quand vous voulez
La loi n° 2022-270 du 28 février 2022, dite loi Lemoine, a fait sauter le dernier verrou (Légifrance). Avant elle, il fallait viser une date anniversaire précise et respecter des préavis : beaucoup d'emprunteurs rataient la fenêtre et abandonnaient.
Désormais, vous pouvez résilier et remplacer votre assurance de prêt à tout moment, dès le lendemain de la signature et pendant toute la durée du crédit. C'est ce qu'on appelle la substitution. Trois choses à retenir :
- À tout moment, sans attendre l'échéance annuelle.
- Sans frais ni pénalité : la banque ne peut rien vous facturer.
- Une seule condition : le nouveau contrat doit offrir des garanties au moins équivalentes.
Les 5 étapes, dans l'ordre
1. Comparer à garanties équivalentes
C'est l'étape qui sécurise tout le reste. Votre banque exige un certain niveau de couverture, listé dans la fiche standardisée d'information remise à la signature du prêt. Le nouveau contrat doit cocher au moins les mêmes garanties : décès, perte totale et irréversible d'autonomie, invalidité, incapacité de travail, avec les mêmes quotités. Si l'équivalence est respectée, la banque ne peut pas refuser.
2. Souscrire le nouveau contrat
Une fois la bonne offre identifiée, vous signez le nouveau contrat — en général sous condition que la banque accepte la substitution. C'est lui qui, une fois en place, fera tomber l'ancien. Vous n'écrivez jamais vous-même à votre ancien assureur.
3. Envoyer la demande de substitution à la banque
Vous adressez à la banque une demande de substitution accompagnée des conditions du nouveau contrat et de la fiche standardisée. Un courrier recommandé ou un envoi via votre espace en ligne, avec preuve de dépôt, suffit. La lettre type est plus bas.
4. La banque répond sous 10 jours ouvrés
C'est la garantie clé : à réception de votre dossier complet, la banque dispose de 10 jours ouvrés pour répondre (economie.gouv.fr). Elle peut refuser, mais le refus doit être écrit et motivé par un motif légitime — en pratique, la seule non-équivalence des garanties.
5. La bascule : avenant puis résiliation de l'ancien
En cas d'accord, la banque édite un avenant à l'offre de prêt qui acte le nouveau coût. Votre nouveau contrat prend effet à la date convenue, et l'ancien est résilié automatiquement. Vous n'avez plus rien à faire : la mensualité d'assurance baisse sur votre prochain prélèvement.
Le seul motif de refus : la non-équivalence
Je le répète parce que c'est là que tout se joue. La banque ne peut refuser que si les garanties ne sont pas équivalentes — et elle doit le prouver garantie par garantie. Elle ne peut pas invoquer l'ancienneté du prêt, une soi-disant fidélité, ou des frais de dossier. Si vous recevez un refus vague ou hors délai, il n'est pas valable, et c'est exactement le genre de bras de fer qu'un courtier règle pour vous.
La checklist des pièces
Pour aller vite, réunissez avant de commencer :
| Pièce | À quoi ça sert |
|---|---|
| Offre de prêt + tableau d'amortissement | Capital restant dû, durée, taux assuré |
| Fiche standardisée d'information | Niveau de garanties exigé par la banque |
| Pièce d'identité | Souscription du nouveau contrat |
| Coordonnées du prêt (n° de dossier, banque) | Adresser la demande de substitution |
Pour les capitaux assurés inférieurs ou égaux à 200 000 € par personne remboursés avant 60 ans, ajoutez : rien de plus. C'est l'autre apport de la loi Lemoine — voir plus bas.
La lettre type
Un modèle simple, à adapter à votre situation :
Objet : Demande de substitution d'assurance emprunteur (loi Lemoine)

Madame, Monsieur,

Titulaire du prêt immobilier n° [référence] souscrit auprès de
[banque], je vous informe de ma volonté de substituer mon assurance
emprunteur, conformément à la loi n° 2022-270 du 28 février 2022.

Vous trouverez ci-joint les conditions du nouveau contrat ainsi que
la fiche standardisée d'information, qui présentent un niveau de
garantie au moins équivalent à celui exigé au titre de mon prêt.

Je vous remercie de me confirmer votre accord et d'établir l'avenant
correspondant dans le délai légal de dix jours ouvrés.

Fait à [ville], le [date]
[Nom, prénom, signature]
Combien vous économisez vraiment
Un cas que j'ai traité au printemps, anonymisé. Un emprunteur avec un contrat de groupe bancaire à 129 €/mois. Après substitution vers une délégation à garanties équivalentes : 82 €/mois.
| Avant (contrat groupe) | Après (délégation) | |
|---|---|---|
| Cotisation mensuelle | 129 € | 82 € |
| Économie mensuelle | — | 47 € |
| Économie sur 25 ans | — | ≈ 14 100 € |
Près de 36 % de moins, pour la même protection. Sur la durée d'un crédit, c'est rarement en dessous de plusieurs milliers d'euros. Exemple réel anonymisé ; votre économie dépend de votre âge, de votre capital et de votre profil, et se chiffre au cas par cas.
Bonne nouvelle : souvent, plus de questionnaire médical
La loi Lemoine a aussi supprimé le questionnaire de santé lorsque la part assurée est inférieure ou égale à 200 000 € par personne (400 000 € pour un couple à 50/50) et que le prêt est remboursé avant votre 60e anniversaire. Concrètement : pas de questions médicales, pas de surprime liée à un antécédent, pas de délai d'analyse médicale. Pour beaucoup de dossiers, changer devient une formalité de quelques jours.
Cas vu en cabinet. Un couple, la quarantaine, capital assuré 180 000 € chacun. Ils avaient renoncé deux ans plus tôt à changer « à cause du dossier médical ». On a refait le point : sous le seuil de 200 000 € et remboursement avant 60 ans, donc aucun questionnaire à remplir. Demande envoyée un lundi, accord de la banque le jeudi de la semaine suivante. 41 € d'économie par mois, zéro paperasse médicale.
On s'en occupe de bout en bout
Le plus pénible n'est pas la loi : c'est de vérifier l'équivalence des garanties au mot près et de tenir tête à la banque si elle traîne. C'est précisément notre métier. On compare, on monte le contrat équivalent, on rédige la demande et on suit le délai des dix jours pour vous.
Pour voir notre approche : assurance emprunteur et le détail de la loi Lemoine. Pour chiffrer votre cas en deux minutes : le simulateur d'économie. Pour en parler : prenez rendez-vous.
Information donnée à titre indicatif. Les montants sont des estimations issues de cas réels anonymisés. Votre situation exacte (âge, capital, garanties exigées) se chiffre individuellement. Les références légales citées sont à jour à la date de publication.
Vraies questions, réponses directes.
Elle ne peut refuser que pour un seul motif : si le nouveau contrat n'offre pas un niveau de garantie au moins équivalent à celui qu'elle exige. Un refus pour une autre raison (ancienneté du prêt, fidélité, frais de dossier) est illégal. Et tout refus doit être écrit et motivé point par point.
La banque dispose de 10 jours ouvrés pour répondre à votre demande de substitution. En pratique, en comptant le temps de souscrire le nouveau contrat et d'éditer l'avenant, comptez deux à quatre semaines du début à la bascule effective. Vous n'avez aucune démarche à faire auprès de votre ancien assureur : c'est la mise en place du nouveau contrat qui déclenche la résiliation de l'ancien.
Pas forcément. Depuis la loi Lemoine, le questionnaire de santé est supprimé lorsque la part assurée est inférieure ou égale à 200 000 € par personne (soit 400 000 € pour un couple assuré à 50/50) et que le crédit est remboursé avant votre 60e anniversaire. Au-delà, le questionnaire peut être demandé.
Non. La résiliation et la substitution d'assurance emprunteur sont gratuites et sans pénalité depuis la loi Lemoine. La banque ne peut pas vous facturer de frais d'avenant pour ce changement.
Guides liés.
Loi Lemoine : résilier sans frais
Changer d'assurance emprunteur à tout moment : délais, garanties équivalentes, refus de banque et étapes utiles pour résilier sans frais.
Assurance emprunteur : changer avec Lemoine
Changez d'assurance de prêt à tout moment avec la loi Lemoine. Bloomkey audite votre contrat, compare le marché et monte le dossier.
Crédit immobilier : bon taux, bon dossier
Bloomkey monte votre dossier, consulte les banques et optimise le couple taux/assurance dans la règle HCSF, avec dérogations possibles.
La banque refuse votre assurance de prêt
Refus de changement d'assurance de prêt : ce que la banque a le droit d'exiger, les critères d'équivalence, le délai de 10 jours et vos recours concrets.
Assurance de prêt : sports et métiers à risque
Escalade, moto, plongée, métier en hauteur, antécédent de santé : ce que l'assurance de prêt exclut vraiment et comment rester couvert sans surpayer.