
Madelin TNS : le vrai coût santé-prévoyance
Un indépendant qui paie 120 € par mois peut descendre à 84 € nets avec Madelin. Calculs par profil et sources officielles.
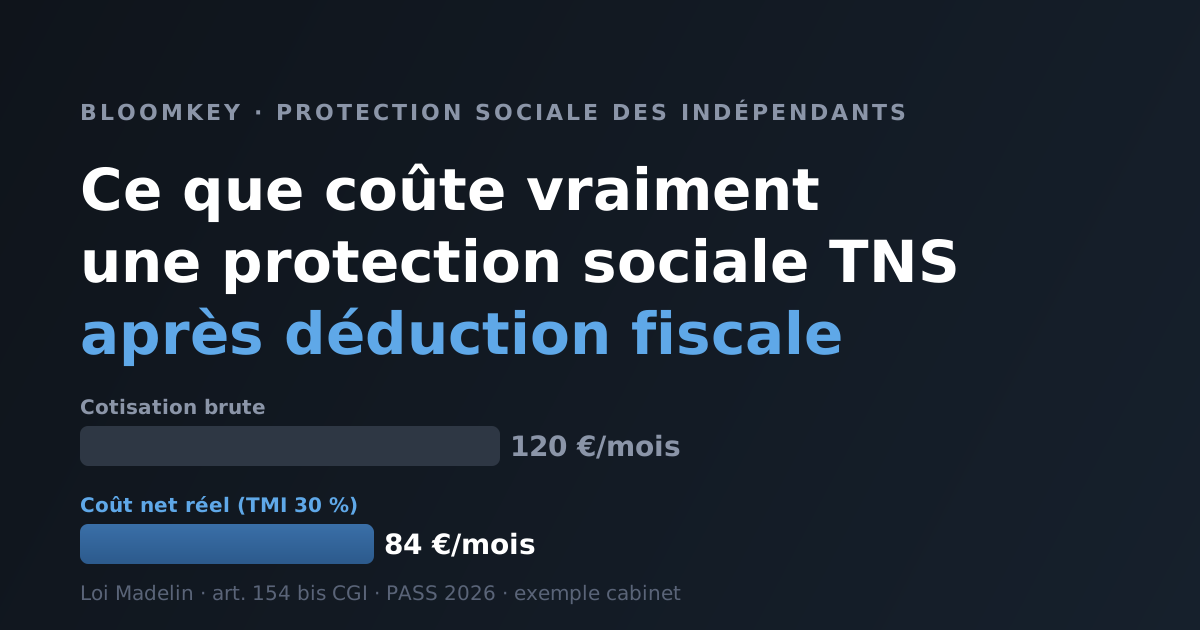
La plupart des indépendants que je rencontre surestiment le coût de leur protection sociale. Ils voient une cotisation de prévoyance à 75 €/mois et la rangent dans la case « charge en plus ». Ils oublient une chose : pour un travailleur non salarié imposé au réel, cette cotisation est déductible du bénéfice imposable. L'État finance donc une partie de la facture — entre 30 et 41 % selon votre tranche. Voici ce que ça change, chiffré.
La règle, en une phrase
Un travailleur non salarié (TNS) — artisan, commerçant, profession libérale — imposé au réel peut déduire de son bénéfice les cotisations versées sur un contrat de prévoyance ou de mutuelle santé éligible. C'est l'article 154 bis du Code général des impôts (Légifrance, LEGIARTI000047288764).
Point essentiel, et souvent mal compris : ce n'est pas une réduction d'impôt, c'est une déduction du bénéfice. Concrètement, vous ne payez pas d'impôt sur la part de bénéfice que vous avez consacrée à votre protection. L'économie réelle dépend donc de votre taux marginal d'imposition (TMI) — le taux qui s'applique à la dernière tranche de vos revenus : 0 %, 11 %, 30 %, 41 % ou 45 %.
Combien on peut déduire — et pourquoi le plafond ne vous concerne (presque) jamais
Le plafond annuel déductible pour la santé + prévoyance se calcule ainsi :
Plafond = 3,75 % du bénéfice imposable + 7 % du PASS
Le PASS, c'est le plafond annuel de la Sécurité sociale. En 2026, il vaut 48 060 € (source : BOSS). Le maximum absolu est plafonné à 3 % de huit PASS, soit environ 11 534 € par an.
| Bénéfice annuel | Plafond déductible disponible |
|---|---|
| 30 000 € | 3,75 % × 30 000 + 7 % × 48 060 = 4 489 €/an |
| 50 000 € | 3,75 % × 50 000 + 7 % × 48 060 = 5 239 €/an |
| 70 000 € | 3,75 % × 70 000 + 7 % × 48 060 = 5 989 €/an |
Regardez la dernière colonne : même avec un bénéfice modeste, vous avez plusieurs milliers d'euros de plafond. Or une prévoyance + une mutuelle santé coûtent rarement plus de 2 300 € par an. Le plafond n'est donc quasiment jamais un sujet — sauf cotisations très élevées. L'argument important n'est pas le plafond, c'est l'économie réelle ci-dessous.
Le coût réel, profil par profil
C'est là que la théorie devient concrète. Trois profils que je vois régulièrement en cabinet, avec la cotisation affichée, l'économie d'impôt et ce que ça coûte vraiment.
Jeune indépendant · 30 ans · bénéfice 35 000 € · tranche 30 %
| Contrat | Cotisation brute | Économie fiscale | Coût net réel |
|---|---|---|---|
| Prévoyance | 60 €/mois | − 216 €/an | 42 €/mois |
| Mutuelle santé | 60 €/mois | − 216 €/an | 42 €/mois |
| Les deux | 120 €/mois | − 432 €/an | 84 €/mois |
Vous pensiez payer 120 €. Vous payez réellement 84 € — et vos 35 000 € de revenus sont protégés si vous ne pouvez plus travailler.
Indépendant établi · 45 ans · bénéfice 55 000 € · tranche 41 %
| Contrat | Cotisation brute | Économie fiscale | Coût net réel |
|---|---|---|---|
| Prévoyance | 70 €/mois | − 344 €/an | 41 €/mois |
| Mutuelle santé | 100 €/mois | − 492 €/an | 59 €/mois |
| Les deux | 170 €/mois | − 836 €/an | 100 €/mois |
170 € en apparence. En réalité 100 € : l'État finance 41 % de votre protection sociale.
Indépendant senior · 48 ans · bénéfice 70 000 € · tranche 41 %
| Contrat | Cotisation brute | Économie fiscale | Coût net réel |
|---|---|---|---|
| Prévoyance | 75 €/mois | − 369 €/an | 44 €/mois |
| Mutuelle santé | 120 €/mois | − 590 €/an | 71 €/mois |
| Les deux | 195 €/mois | − 959 €/an | 115 €/mois |
Pour protéger 70 000 € de revenus annuels : 115 € nets par mois. Moins qu'un abonnement téléphone + internet pour deux.
Le tableau à retenir
| Profil | Affiché (brut) | Économie/an | Coût net réel |
|---|---|---|---|
| 30 ans · tranche 30 % · 35 000 € | 120 €/mois | − 432 € | 84 €/mois |
| 45 ans · tranche 41 % · 55 000 € | 170 €/mois | − 836 € | 100 €/mois |
| 48 ans · tranche 41 % · 70 000 € | 195 €/mois | − 959 € | 115 €/mois |
Estimations établies à partir des prix observés en cabinet et du PASS 2026 (BOSS). Votre situation exacte se chiffre au cas par cas.
Cas vu en cabinet — printemps 2026. Une kiné libérale, 34 ans, qui venait de s'installer. Elle hésitait à prendre une prévoyance : « 70 € par mois, c'est déjà beaucoup quand on démarre. » On a refait le calcul ensemble avec son expert-comptable : tranche à 30 %, donc 252 € d'économie d'impôt sur l'année. Sa prévoyance lui revenait à 49 € par mois nets. Elle a souscrit prévoyance + mutuelle le jour même. Six mois plus tard, entorse grave, deux mois d'arrêt : sans ce contrat, le régime obligatoire ne lui versait quasiment rien sur cette période.
Le piège à éviter : les micro-entrepreneurs ne sont pas concernés
L'avantage Madelin ne s'applique pas au régime micro (micro-BIC ou micro-BNC). Un micro-entrepreneur paie ses impôts sur un chiffre d'affaires après abattement forfaitaire : il n'y a pas de charges réelles à déduire, donc pas de déduction Madelin possible. C'est l'erreur n°1, et elle peut coûter cher en crédibilité face à un client. La déductibilité ne vaut que pour les indépendants imposés au réel.
Deuxième vigilance : le contrat doit être éligible Madelin (responsable et conforme à l'article 154 bis). Tous les contrats grand public ne le sont pas — c'est un point qu'on vérifie systématiquement avant de vous proposer quoi que ce soit.
Pourquoi cet argument compte vraiment
- Il rend le coût concret et plus bas que la perception. La décision devient simple quand on passe de « 120 € » à « 84 € réels ».
- Il récompense les revenus élevés. Plus votre tranche est haute, plus l'État finance — jusqu'à 41 ou 45 % de la cotisation.
- L'effet est immédiat. Contrairement à l'épargne retraite qui se mesure sur vingt ans, l'avantage fiscal se concrétise dès la prochaine déclaration de revenus.
On chiffre votre cas
Le calcul exact dépend de votre bénéfice, de votre tranche et du contrat. On le fait avec vous en une vingtaine de minutes, et on s'aligne avec votre expert-comptable. Pour voir notre approche produit : prévoyance des indépendants et mutuelle santé. Pour en parler directement : prenez vingt minutes de rendez-vous.
Information donnée à titre indicatif. Les montants ci-dessus sont des estimations. Votre fiscalité personnelle doit être validée avec votre expert-comptable. Le plafond du PASS est réévalué chaque 1er janvier.
Vraies questions, réponses directes.
Oui. C'est l'article 154 bis du Code général des impôts. Les cotisations de prévoyance et de mutuelle santé versées par un travailleur non salarié imposé au réel (régime BIC ou BNC) se déduisent de son bénéfice imposable. Ce n'est pas une réduction d'impôt : c'est une déduction du bénéfice, donc l'économie dépend de votre tranche d'imposition.
Pour la santé et la prévoyance, le plafond annuel déductible est de 3,75 % du bénéfice imposable + 7 % du plafond annuel de la Sécurité sociale (48 060 € en 2026), dans la limite de 3 % de huit fois ce plafond, soit environ 11 534 € par an. En pratique, sur des cotisations courantes de 700 à 2 300 € par an, ce plafond n'est jamais atteint.
Non. Le régime micro (micro-BIC ou micro-BNC) fonctionne avec un abattement forfaitaire : il n'y a pas de charges réelles à déduire. La déductibilité Madelin ne s'applique qu'aux indépendants imposés au réel. C'est l'erreur la plus fréquente.
Pour un indépendant dans la tranche à 30 %, l'économie est d'environ 270 € par an : la cotisation revient donc à 630 € par an, soit 52 € par mois. Dans la tranche à 41 %, l'économie monte à 369 € par an, soit un coût réel de 531 € par an (44 € par mois).
Guides liés.
Retraite des indépendants : quel écart réel ?
Pension moyenne d'un indépendant contre celle d'un salarié, ce que dit la démographie, et les trois leviers pour combler l'écart avant l'âge légal.
Prévoyance : protéger vos revenus
Arrêt long, invalidité, décès : Bloomkey compare les contrats pour combler l'écart entre Sécu, revenu réel et charges familiales.
Mutuelle santé : choisir par profil
Mutuelle santé pour particuliers et indépendants : Bloomkey compare garanties, prix, délais, exclusions et partenaires spécialisés.
Plan d'épargne retraite (PER)
Le PER en clair : déduction fiscale selon votre tranche, frais négociés, sortie en capital ou en rente, et les six cas de déblocage anticipé.