
Retraite des indépendants : quel écart réel ?
Pension moyenne d'un indépendant contre celle d'un salarié, ce que dit la démographie, et les trois leviers pour combler l'écart avant l'âge légal.
Il existe un chiffre que personne ne vous présente clairement quand vous démarrez une activité indépendante : la retraite que vous toucherez. Pas parce qu'on vous le cache, mais parce que le calcul est réparti entre plusieurs régimes, sur une assiette qui n'est pas votre revenu net, et que le résultat n'apparaît nulle part avant que vous alliez le chercher. Voici ce que disent les données publiques, et ce qui se décide maintenant.
Ce que dit la démographie, sans interprétation
La retraite par répartition repose sur un rapport simple : combien de personnes cotisent pour chaque personne qui perçoit une pension. Ce rapport se dégrade depuis soixante ans.
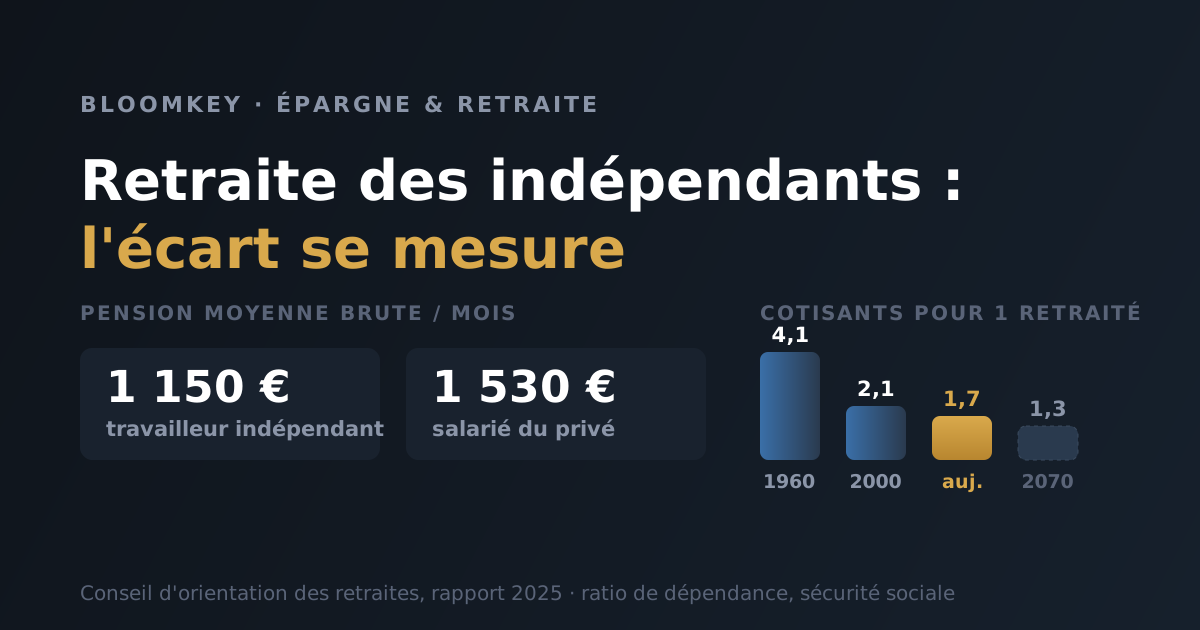
| Année | Cotisants pour 1 retraité |
|---|---|
| 1960 | 4,1 |
| 1990 | 2,1 |
| 2000 | 2,1 |
| Aujourd'hui | 1,7 |
| 2070 (projection de référence) | 1,3 à 1,4 |
Deux précisions honnêtes sur ce tableau, parce qu'on lit souvent l'inverse.
La dégradation est réelle mais lente. Le passage sous 1,4 est une projection à l'horizon 2070, pas à quinze ans. Les argumentaires qui datent ce chiffre de 2040 se trompent d'une quarantaine d'années — et fragilisent un raisonnement qui n'en a pas besoin.
Ce n'est pas une prédiction d'effondrement. Votre pension existera. Le système s'ajuste, comme il s'est ajusté depuis 1993, par l'âge, la durée de cotisation et les règles de calcul. Ce que la démographie rend probable, c'est un ajustement continu — pas une disparition.
Pourquoi les indépendants sont plus exposés
L'écart avec les salariés se mesure, et il est significatif : la pension moyenne d'un travailleur indépendant s'établit autour de 1 150 € brut par mois, contre environ 1 530 € pour un salarié du privé.
Cet écart ne vient pas d'une règle défavorable sur la retraite de base — à cotisations égales, elle ouvre des droits comparables. Il vient de trois mécanismes cumulés.
La retraite complémentaire. C'est le facteur principal. Les taux de cotisation à la complémentaire sont plus faibles pour les indépendants que pour les salariés, dont la part patronale finance une bonne moitié de l'effort. Moins de cotisations versées, moins de points acquis, pension complémentaire plus faible.
Le revenu déclaré. Une activité indépendante fluctue. Et un revenu qu'on optimise à la baisse pour alléger les charges d'une année difficile réduit dans le même mouvement les droits retraite acquis cette année-là. Cet arbitrage est parfaitement légitime sur le moment ; il se paie trente ans plus tard, sans que personne ne fasse le lien.
L'absence de dispositif complémentaire. Un cadre salarié a souvent une épargne d'entreprise alimentée sans y penser. Un indépendant n'a que ce qu'il met en place lui-même.
Avant toute décision, récupérez votre relevé de carrière et votre estimation de pension sur le portail public info-retraite.fr. C'est gratuit, ça agrège tous vos régimes, et c'est le seul chiffre qui concerne votre situation. Les moyennes nationales servent à situer un ordre de grandeur, pas à calibrer votre épargne.
La bonne question n'est pas « quand est-ce que je pars ? »
C'est l'observation la plus utile qu'on retire de quinze ans de rendez-vous sur ce sujet : le mot « retraite » ferme la conversation. Il évoque une date administrative lointaine, décidée par quelqu'un d'autre, sur laquelle on n'a pas de prise. Résultat : on remet à plus tard.
La question qui ouvre vraiment la discussion est différente :
« À partir de quand est-ce que je n'ai plus besoin de travailler pour vivre comme je veux ? »
Ce n'est pas la même chose, et ce n'est pas la même date. L'âge légal est une frontière administrative. Le moment où vos revenus ne dépendent plus de votre activité est un objectif que vous fixez, et qui dépend de ce que vous avez construit. Pour certains, cela veut dire arrêter tôt. Pour beaucoup, cela veut surtout dire choisir ses chantiers, ses clients, son rythme — sans que la contrainte financière décide à leur place.
Cette reformulation change la mécanique du calcul. Vous ne cherchez plus à compenser un pourcentage manquant sur une pension future : vous cherchez le capital qui couvre votre train de vie. C'est un objectif chiffrable, et c'est exactement ce que calcule notre simulateur de date de liberté.
Les trois leviers, et ce qu'ils coûtent vraiment
Le plan d'épargne retraite : la déduction, avec son plafond
Chaque euro versé sur un plan d'épargne retraite se déduit de votre revenu imposable. À une tranche d'imposition de 41 %, un versement de 10 000 € allège l'impôt de 4 100 € l'année du versement : votre effort net est de 5 900 €, pour 10 000 € réellement placés.
C'est un levier puissant, et il a deux limites qu'un argumentaire honnête doit poser.
Le plafond de déduction. L'article 163 quatervicies du code général des impôts limite la déduction à 10 % de vos revenus professionnels, dans la limite de huit fois le plafond annuel de la sécurité sociale — ou à 10 % de ce plafond si ce montant vous est plus favorable. Les plafonds non consommés restent utilisables pendant trois ans. Au-delà, vous pouvez toujours verser, mais l'excédent ne se déduit plus. Tout argument de déduction qui ne mentionne pas ce plafond est incomplet.
Le blocage. L'épargne est immobilisée jusqu'à la retraite, hors cas prévus par la loi : achat de la résidence principale, invalidité, décès du conjoint, surendettement, fin de droits au chômage. C'est pour cette raison qu'on calibre le versement sur une capacité d'épargne stable, jamais sur une bonne année isolée.
À noter, puisque la confusion est fréquente : le plan d'épargne retraite est issu de la loi du 22 mai 2019, et les anciens contrats Madelin sont fermés à la souscription depuis octobre 2020. Le dispositif actuel n'est pas « le Madelin sous un autre nom », même si la logique de déduction pour les indépendants a été reprise.
L'assurance-vie : la disponibilité, et un effet secondaire utile
L'assurance-vie n'impose aucune contrainte d'âge : vous sortez quand vous voulez, avec une fiscalité qui s'améliore après huit ans de détention.
L'argument qu'on entend rarement est ailleurs. Un contrat d'assurance-vie crée une discipline d'épargne qu'un livret ne crée pas. L'argent y est un peu moins immédiatement disponible — un rachat se demande, il prend quelques jours. Ce très léger frottement suffit à changer le comportement : on n'y puise pas pour un imprévu de 400 €. Sur un livret, si.
C'est aussi le complément naturel du plan d'épargne retraite : l'un bloque et déduit, l'autre reste liquide et ne déduit pas. Les combiner permet de profiter de la déduction sans mettre toute son épargne sous clé. Nous détaillons cet arbitrage dans notre comparaison des enveloppes d'épargne.
La diversification : ne pas dépendre d'un seul levier
Un patrimoine qui repose entièrement sur une seule enveloppe, ou sur un seul type d'actif, dépend entièrement du comportement de cet actif. Répartir entre épargne financière, immobilier et — quand la structure de l'entreprise le permet — dispositifs d'épargne collective réduit cette dépendance.
Un point structurel souvent ignoré : la forme juridique de votre entreprise détermine les dispositifs auxquels vous avez accès. Une société sans salarié n'ouvre pas les mêmes possibilités qu'une société qui en emploie. C'est une vérification à faire avant de choisir, pas après.
Un cas rencontré au cabinet
Un artisan du bâtiment d'une quarantaine d'années nous consulte avec une activité solide, un carnet de commandes rempli, et aucune visibilité sur sa retraite. Sa première phrase : « je pensais que j'avais le temps ».
Ce qu'il n'avait pas mesuré, c'est que son entreprise — son actif principal — s'arrête le jour où il s'arrête. Le travail a consisté à séparer les deux : d'un côté l'activité, de l'autre un patrimoine qui continue de produire sans lui. Une épargne de précaution disponible pour les imprévus de chantier, un versement régulier calibré sur sa capacité stable et non sur ses meilleurs mois, et une réflexion sur l'immobilier pour la partie transmission.
Rien de spectaculaire dans ce plan. Le changement était ailleurs : il avait un chiffre, une échéance, et un montant mensuel qu'il pouvait tenir sans y penser.
Situation réelle, éléments d'identification volontairement retirés.
Par où commencer
Trois étapes, dans cet ordre, et les deux premières ne coûtent rien.
- Récupérez votre estimation de pension sur info-retraite.fr. Sans ce chiffre, tout le reste est théorique.
- Fixez votre objectif de train de vie, pas votre date de départ. Combien vous faut-il par mois pour vivre comme vous l'entendez ? C'est ce montant qui détermine le capital à constituer.
- Calibrez l'effort mensuel que vous pouvez tenir sur la durée, puis répartissez-le entre ce qui déduit et ce qui reste disponible.
Un bilan retraite prend une trentaine de minutes et porte sur ces trois points : votre estimation réelle, l'écart à combler, et les leviers disponibles selon votre tranche d'imposition et la forme de votre entreprise.
Vraies questions, réponses directes.
En moyenne oui, et l'écart est net : environ 1 150 € brut par mois de pension moyenne pour un travailleur indépendant, contre environ 1 530 € pour un salarié du privé. Ce n'est pas une injustice de calcul sur la retraite de base — à cotisations égales, elle donne des droits comparables. L'écart vient surtout de la retraite complémentaire, dont les taux de cotisation sont plus faibles chez les indépendants, et de revenus déclarés souvent irréguliers ou optimisés à la baisse, ce qui réduit mécaniquement les droits acquis.
Votre relevé de carrière et votre estimation de pension sont accessibles gratuitement sur le portail public info-retraite.fr, qui agrège tous vos régimes. C'est le seul chiffre qui vaut pour votre situation : les moyennes nationales donnent un ordre de grandeur, pas votre montant. Récupérez ce document avant toute décision d'épargne — c'est le point de départ de n'importe quel calcul sérieux.
Oui, et c'est le point que beaucoup d'argumentaires oublient. L'article 163 quatervicies du code général des impôts plafonne la déduction à 10 % de vos revenus professionnels, dans la limite de huit fois le plafond annuel de la sécurité sociale, ou à 10 % de ce plafond si ce montant est plus favorable. Les plafonds non utilisés d'une année restent mobilisables les trois années suivantes. Verser au-delà est possible, mais la part excédentaire ne se déduit pas.
Sur un plan d'épargne retraite, oui par principe, avec des cas de déblocage prévus par la loi : achat de la résidence principale, invalidité, décès du conjoint, surendettement, fin de droits au chômage. C'est précisément pour ça qu'on ne met jamais toute son épargne dessus. Une assurance-vie reste disponible à tout moment : la combinaison des deux permet de garder de la souplesse tout en profitant de la déduction.
Non, mais il faut calibrer le montant sur votre capacité d'épargne stable, pas sur votre meilleure année. Un versement régulier modeste que vous ne remettez jamais en question produit davantage qu'un gros versement suivi de trois années d'arrêt. Et rien n'empêche d'ajouter un versement libre les bonnes années, dans la limite du plafond de déduction disponible.
Guides liés.
Plan d'épargne retraite (PER)
Le PER en clair : déduction fiscale selon votre tranche, frais négociés, sortie en capital ou en rente, et les six cas de déblocage anticipé.
Assurance vie : épargne et transmission
Assurance vie multisupport : frais d'entrée à 0 %, fonds euros, unités de compte et transmission à préparer selon votre horizon.
PER, assurance-vie ou SCPI : que choisir ?
Plan d'Épargne Retraite, assurance-vie ou SCPI : disponibilité, fiscalité, frais et horizon comparés pour choisir selon votre objectif.
Madelin TNS : le vrai coût santé-prévoyance
Un indépendant qui paie 120 € par mois peut descendre à 84 € nets avec Madelin. Calculs par profil et sources officielles.
Épargne : où placer votre argent
Plan d'épargne retraite, assurance vie, SCPI, épargne salariale : quel support pour quel horizon, quelle fiscalité et quels frais réels.